Luật Sư Trần Đức Tài
“Sẽ ra sao nếu một căn nhà hoặc quyền sử dụng đất đang được thế chấp tại ngân hàng được Nhà nước thu hồi để thực hiện dự án phát triển kinh tế – xã hội? Trong trường hợp đó, tài sản bảo đảm không còn tồn tại dưới hình thức ban đầu, vậy quyền của ngân hàng với tư cách là bên nhận bảo đảm trong một giao dịch dân sự sẽ được bảo vệ như thế nào? Liệu khoản tiền bồi thường mà Nhà nước chi trả có tự động trở thành đối tượng bảo đảm thay thế, hay người vay có thể nhận toàn bộ số tiền này mà không thực hiện nghĩa vụ thanh toán đối với ngân hàng? Bài viết này tiếp cận vấn đề thông qua cách phân tích một bản án cụ thể đã được xét xử nhằm làm rõ việc xác định địa vị pháp lý của tài sản thay thế khi tài sản bảo đảm bị Nhà nước thu hồi.
Tóm tắt thông tin
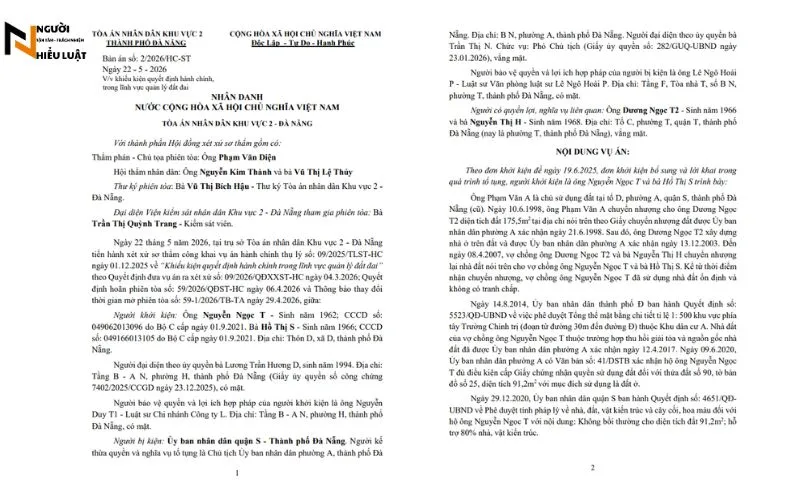
Bản án sơ thẩm số 36/2026/KDTM-ST được Tòa án nhân dân Khu vực 1 – Đà Nẵng tuyên vào ngày 28/04/2026 về vụ việc tranh chấp hợp đồng tín dụng
Các bên tham gia:
- Nguyên đơn là Ngân hàng N
- Bị đơn là ông Nguyễn Tân D và bà Hồ Thị Minh P.
- Quan hệ hợp đồng: Hợp đồng tín dụng hạn mức 6 tỷ đồng (năm 2022) và Hợp đồng thấu chi 600 triệu đồng (năm 2023) nhằm bổ sung vốn kinh doanh nhà hàng, giải trí
Nút thắt của tranh chấp (Bản chất vụ việc):Khách hàng vi phạm nghĩa vụ thanh toán. Tuy nhiên, điểm mấu chốt là tài sản thế chấp ban đầu (thửa đất 232) đã bị UBND Quận S thu hồi vào năm 2021. Sau đó, khách hàng được bố trí đất tái định cư (thửa 118) và các bên đã ký lại Hợp đồng thế chấp mới vào cuối năm 2023.
Yêu cầu khởi kiện: Ngân hàng N yêu cầu thanh toán tổng dư nợ gốc và lãi hơn 8,7 tỷ đồng (tính đến 28/4/2026) và yêu cầu xử lý tài sản thế chấp mới là thửa đất tái định cư số 118. Bị đơn vắng mặt, không có yêu cầu phản tố
Phân tích các vi phạm/vấn đề về Tố tụng
Tòa án xác định quan hệ pháp luật của vụ việc là “Tranh chấp hợp đồng tín dụng” là hoàn toàn phù hợp với bản chất của vụ việc và các quy định của pháp luật tố tụng dân sự. Mặc dù trong vụ án có phát sinh yêu cầu xử lý tài sản bảo đảm là quyền sử dụng đất tái định cư, song đây chỉ là hệ quả pháp lý của việc bên vay vi phạm nghĩa vụ thanh toán theo hợp đồng tín dụng. Nói cách khác, quan hệ pháp luật trung tâm của vụ án vẫn là quan hệ tín dụng giữa tổ chức tín dụng và khách hàng; còn việc xử lý tài sản thế chấp chỉ là phương thức bảo đảm cho việc thực hiện nghĩa vụ trả nợ theo quy định của Bộ luật Dân sự năm 2015. Do đó, việc Tòa án không tách thành tranh chấp về hợp đồng thế chấp mà xác định thống nhất là tranh chấp hợp đồng tín dụng là có căn cứ pháp lý và phù hợp với thực tiễn xét xử.
Đáng chú ý, vụ án còn cho thấy sự vận dụng linh hoạt các quy định về thẩm quyền của Tòa án theo Điều 35 và Điều 39 Bộ luật Tố tụng dân sự năm 2015. Theo nguyên tắc chung, Tòa án có thẩm quyền giải quyết vụ án dân sự là Tòa án nơi bị đơn cư trú hoặc có trụ sở. Tuy nhiên, trong vụ án này, mặc dù bị đơn cư trú tại địa phương khác, nhưng ngay trong Hợp đồng tín dụng các bên đã thống nhất lựa chọn Tòa án nơi Ngân hàng đặt trụ sở để giải quyết các tranh chấp phát sinh từ hợp đồng. Trên cơ sở thỏa thuận này, Tòa án nhân dân khu vực 1 – thành phố Đà Nẵng đã thụ lý vụ án là hoàn toàn đúng quy định của pháp luật. Việc ưu tiên chọn Tòa án nơi mình đặt trụ sở giúp Ngân hàng chủ động hơn trong việc cung cấp chứng cứ và theo đuổi vụ kiện.
Vấn đề thành phần tham gia tố tụng và hệ quả của việc vắng mặt
Trong quá trình giải quyết vụ án, bị đơn đã được Tòa án triệu tập hợp lệ đến lần thứ hai nhưng vẫn vắng mặt và không có lý do chính đáng. Căn cứ điểm b khoản 2 Điều 227 Bộ luật Tố tụng dân sự năm 2015, Hội đồng xét xử quyết định tiến hành xét xử vắng mặt bị đơn là hoàn toàn đúng trình tự, thủ tục tố tụng. Điều này hoàn toàn phù hợp nhằm bảo đảm quá trình giải quyết vụ án không bị kéo dài do sự thiếu hợp tác hoặc cố tình trì hoãn của một bên, đồng thời vẫn bảo đảm nguyên tắc tôn trọng quyền tham gia tố tụng khi Tòa án đã thực hiện đầy đủ nghĩa vụ triệu tập theo luật định.
Việc bị đơn “im lặng” và vắng mặt tuy không làm mất đi quyền và lợi ích hợp pháp của họ, nhưng khi vắng mặt đồng nghĩa với việc họ từ bỏ quyền phản biện đối với bảng tính lãi suất của Ngân hàng và quan trọng nhất là mất quyền tranh luận về tính hợp pháp của việc chuyển đổi tài sản thế chấp sang lô đất tái định cư mới.
Phân tích các vấn đề Nội dung và Đánh giá Chứng cứ
Đánh giá Yếu tố lỗi và Nghĩa vụ chứng minh
Theo quy định tại Điều 91 của Bộ luật Tố tụng dân sự hiện hành, nghĩa vụ chứng minh lỗi vi phạm thanh toán thuộc về Ngân hàng. Ngân hàng đã làm rất tốt việc cung cấp khế ước nhận nợ, bảng kê tính lãi và các biên bản đôn đốc thu hồi nợ. Bị đơn đã nhiều lần cam kết trả nợ nhưng vi phạm, củng cố vững chắc yếu tố lỗi hợp đồng. Chuỗi chứng cứ này không chỉ chứng minh sự tồn tại của quan hệ tín dụng mà còn làm rõ quá trình thực hiện hợp đồng, thời điểm phát sinh vi phạm và thái độ không thiện chí của bên vay trong việc khắc phục nghĩa vụ. Đặc biệt, việc bị đơn nhiều lần xác nhận khoản nợ và cam kết trả nợ nhưng tiếp tục vi phạm có giá trị chứng minh quan trọng, bởi đây được xem là sự thừa nhận nghĩa vụ của bên có nghĩa vụ. Điều này cũng sẽ là cơ sở để hội đồng xét xử xác định lỗi của bị đơn.
Đánh giá về “Thiệt hại thực tế”
Một điểm đáng chú ý của vụ việc là trường hợp không có tranh chấp về chênh lệch số liệu do bị đơn vắng mặt. Do đó, Tòa án chấp nhận toàn bộ số tiền gốc hơn 6,5 tỷ đồng và lãi hơn 2,1 tỷ đồng.
Sự dịch chuyển “Tài sản thế chấp”
Thứ nhất, sự liền mạch của chứng cứ hành chính: Ngân hàng đã bám sát các Quyết định thu hồi đất (1279/QĐ-UBND), Quyết định phê duyệt đền bù (1278/QĐ-UBND) và Quyết định giao đất tái định cư (1784/QĐ-UBND) để phong tỏa tài sản. Việc xây dựng được chuỗi chứng cứ liên tục từ thời điểm tài sản cũ bị thu hồi đến khi tài sản mới được hình thành có ý nghĩa đặc biệt quan trọng. Chuỗi chứng cứ này chứng minh rằng quyền sử dụng đất tái định cư không phải là một tài sản độc lập hoàn toàn, mà là tài sản phát sinh trực tiếp từ việc Nhà nước thu hồi tài sản bảo đảm ban đầu.
Thứ hai, việc ký kết Văn bản sửa đổi bổ sung và Hợp đồng thế chấp số 2160/HĐTC. Đây là nghiệp vụ xử lý tín dụng “chuẩn mực”, ngăn chặn việc khách hàng nhận sổ đỏ mới rồi tẩu tán tài sản. Trong thực tiễn, nếu tổ chức tín dụng không nhanh chóng ký lại hợp đồng thế chấp hoặc đăng ký biện pháp bảo đảm đối với tài sản mới thì khách hàng hoàn toàn có thể sử dụng Giấy chứng nhận quyền sử dụng đất tái định cư để chuyển nhượng, tặng cho hoặc tiếp tục thế chấp cho chủ thể khác. Khi đó, quyền ưu tiên thanh toán của bên nhận bảo đảm sẽ đứng trước nguy cơ bị ảnh hưởng nghiêm trọng.
Bình luận về Nhận định của Tòa án
Phán quyết chấp nhận toàn bộ yêu cầu của Ngân hàng là hoàn toàn thấu tình đạt lý, chặt chẽ về mặt chứng cứ và tuân thủ đúng pháp luật nội dung.
Lập luận của Hội đồng xét xử
Điểm sáng nhất của Tòa sơ thẩm là việc viện dẫn trực tiếp và chính xác Khoản 8 Điều 21 Nghị định số 21/2021/NĐ-CP.
Tòa nhận định rõ: Khi tài sản bảo đảm bị thu hồi vì lợi ích công cộng/phát triển kinh tế, thì tài sản được thay thế (cụ thể ở đây là lô đất tái định cư số 118) đương nhiên trở thành tài sản bảo đảm. Lập luận này đã bảo vệ tuyệt đối quyền lợi của bên nhận thế chấp.
Bài học kinh nghiệm cho Doanh nghiệp và Người hành nghề
Từ bản án trên có thể rút ra một số bài học có giá trị thực tiễn đối với các chủ thể tham gia giao dịch bảo đảm.
Bài học về soạn thảo hợp đồng thế chấp: Các tổ chức tín dụng hoặc bên nhận bảo đảm phải luôn có điều khoản dự phòng về “Tài sản thay thế, tài sản hình thành từ vốn vay, tiền bồi thường, hỗ trợ tái định cư” trong trường hợp tài sản dính quy hoạch hoặc bị thu hồi.
Bài học về quy trình xử lý sự cố thực địa: Khi có thông tin thu hồi đất, cán bộ pháp chế/xử lý nợ phải lập tức làm việc với Ban giải phóng mặt bằng và UBND để yêu cầu phong tỏa tiền đền bù hoặc nhận trực tiếp Giấy chứng nhận quyền sử dụng đất tái định cư thay vì để khách hàng tự đi làm thủ tục.
Bài học cho Luật sư tư vấn pháp lý nhà đất: Khi tư vấn cho khách hàng về các giao dịch chuyển nhượng, tách thửa, hay đền bù giải tỏa đối với đất đang thế chấp, Luật sư cần vận dụng triệt để Nghị định 21/2021/NĐ-CP để đảm bảo giao dịch không bị ách tắc, đồng thời có phương án đàm phán ký lại hợp đồng thế chấp bằng tài sản mới (đất tái định cư) một cách mượt mà nhất.
- Luật sư Đà Nẵng:
- 90 Mẹ Thứ, Điện Bàn, Đà Nẵng
- Điện thoại: 0389 363 716
- Email: vanphongnguoihieuluat@gmail.com
- Fanpage: https://www.facebook.com/nguoihieuluat /
- Linked: https://www.linkedin.com/in/luatsutranductai/
- Reddit: https://www.reddit.com/user/AltruisticRadio8193/
- Kênh Youtube: https://www.youtube.com/@nguoihieuluat
- Kênh Tiktok: https://www.tiktok.com/@nguoihieuluat